La stretta di Nittobo sul T-glass sposta a monte il collo di bottiglia dei datacenter AI
Nittobo controlla circa il 90% dell'offerta mondiale del tessuto in T-glass che entra in ogni package avanzato per chip AI, e la carenza sta spingendo i prezzi su del 20-30%.
 Chiara RomanoIA, modelli e tecnologie
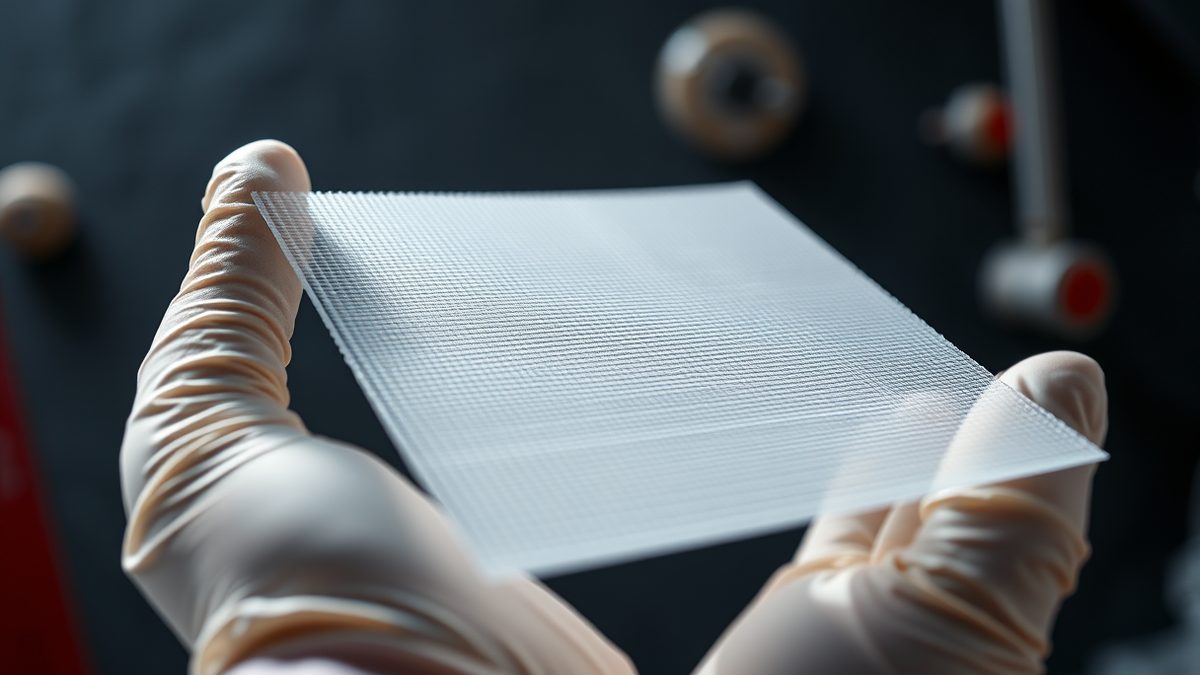
Gran parte del dibattito sull'offerta di acceleratori AI parte dalle GPU e dalle fonderie. Il materiale che sta alla base dei package che ospitano quei chip riceve meno attenzione. Il 9 marzo Tom's Hardware ha riferito che Nittobo, azienda giapponese, controlla circa il 90% dell'offerta mondiale del tessuto speciale in fibra di vetro noto come T-glass, e che la domanda ha superato la capacità produttiva dell'azienda.
Il T-glass è un tessuto di vetro a basso CTE usato nel core organico dei substrati IC, lo strato di interconnessione tra un chip e il suo circuito stampato. Tiene stabili dal punto di vista dimensionale i package grandi e ad alta dissipazione mentre diventano più densi. L'E-glass fa un lavoro simile a costo inferiore, ma finisce nei microcontrollori e nei processori mobili più vecchi. Per i package massivi 2.5D e 3D, e quindi per gli acceleratori AI avanzati, il T-glass è l'opzione preferita. Il materiale richiede forni elettrici di fusione specializzati che lavorano tra 1.600 e 1.700 gradi Celsius. Il processo prevede tre fasi: fondere vetro ricco di silice, filarlo in filato e tesserlo in un tessuto ultraleggero. Per portarlo a scala servono anni di investimenti e competenze. Nessuno può avviare una nuova linea di produzione di T-glass dall'oggi al domani.
Perché la linea non può essere accesa più in fretta
Nittobo sta triplicando la capacità del suo stabilimento di Fukushima, in Giappone, ma la nuova offerta non arriverà sul mercato prima della metà del 2027.
Il mercato ha già riprezzato. Secondo Tom's Hardware, i prezzi sono saliti tra il 20 e il 30%, mentre i tempi di consegna per i materiali a valle come i laminati rivestiti in rame sono passati dalle normali 8-10 settimane a oltre 20. "Con l'offerta di T-glass ancora più limitata, i fornitori non comunicano più i tempi di consegna", ha detto Bill Ho, analista di Yuanta.
Bilal Hachemi, analista di Yole Group che segue la catena di fornitura dei substrati IC, ha detto a Tom's Hardware Premium che sostituire il T-glass non è semplice. Ha "valori dielettrici e di CTE specifici che funzionano meglio per i chip AI, soprattutto per il core organico", ha affermato. Hachemi ha anche indicato i margini sottili del settore: "Qualsiasi aumento della domanda di materiali build-up, materiale ABF o T-glass può causare una potenziale carenza, perché va contro le basi di questo settore".
Package più grandi, più materiale
Ciò che rende questa stretta più acuta di un ciclo normale è chi compra. Gli hyperscaler ordinano package sempre più grandi, che consumano più T-glass per unità. Ogni generazione di un dato acceleratore AI usa un interposer più grande e un substrato più complesso, il che si traduce direttamente in un maggiore consumo di materiale. I dati di Nvidia citati da Tom's Hardware indicano interposer da 814mm2 per l'architettura Hopper e da 1.700mm2 per Blackwell, un aumento del 109%, con le prossime generazioni Rubin e Feynman destinate a crescere ancora.
Bank of America stima che il segmento materiali elettronici di Nittobo vedrà le vendite quasi raddoppiare da 40,9 miliardi di yen, circa 266 milioni di dollari, nel 2025 a 87,7 miliardi di yen entro marzo 2028, con margini operativi vicini al 48%. "La domanda di tessuto in T-glass sembra destinata a crescere più del previsto", ha detto Takashi Enomoto, analista di ricerca di Bank of America. "L'attenzione è stata sulla crescita della domanda di T-glass spesso per l'uso nei semiconduttori per GPU e CPU, ma ora la domanda di T-glass ultraleggero è probabilmente destinata a salire per il passaggio dall'E-glass al T-glass ultraleggero nei dispositivi di punta".
La corsa alle allocazioni è iniziata. Hachemi ha descritto come un fatto senza precedenti che Nvidia si rivolga direttamente a un fornitore di materiali a monte. "Per la prima volta vediamo Nvidia, il cliente finale, contattare i fornitori di materiali a monte per assicurarsi la capacità e garantirsi di ottenerla", ha detto.
Nittobo esternalizza a un concorrente
L'azienda non sta ferma. Oltre all'espansione di Fukushima, Nittobo sta raddoppiando la capacità di filato grezzo nel suo stabilimento di Taiwan e spedisce il filato in Giappone per la produzione del tessuto. Ha anche stretto un accordo di collaborazione con Nanya Plastics per esternalizzare parte della tessitura.
Quell'accordo è di per sé un segnale di quanto sia stretto il mercato: Nittobo si allea con uno dei suoi maggiori concorrenti per alleviare il collo di bottiglia. Entro il 2027, circa il 20% del tessuto di vetro di Nittobo dovrebbe essere tessuto da Nanya, secondo quanto dichiarato dall'azienda.
Su questo sfondo, il resto della filiera degli acceleratori avanza secondo i propri tempi. All'Hot Chips 2026, d-Matrix ha presentato il suo acceleratore Raptor con 3D-DRAM per l'inferenza generativa, che impila un die logico TSMC N4 sopra un die DRAM 3D con stacking faccia a faccia da 36 micrometri. L'azienda afferma che uno scale-up da 72 schede può ospitare un modello di frontiera come Kimi K3 con contesto da 1M, e dimensiona una scheda a 32GB con pesi a 4 bit e una KV cache a 8 bit.
Microsoft ha usato la stessa conferenza per dettagliare il suo acceleratore di seconda generazione Maia 200, un chip a 3nm con 140 miliardi di transistor, 6 stack di HBM3e, 7TB al secondo di banda HBM e un TDP di 750 Watt, con 10.000 TFLOPS di prestazioni FP4. Microsoft ha detto che il chip usa tutte le reti di scale-up su 128 rack e 6.000 chip, con una NIC personalizzata e un protocollo di interconnessione.
Sono risposte diverse allo stesso problema: l'inferenza è limitata dalla memoria nella fase di decode, quindi la banda per watt conta quanto la potenza di calcolo grezza. Il materiale di packaging sotto tutto questo è dove si trova il vincolo attuale. La capacità di Nittobo non arriverà prima della metà del 2027, e fino ad allora gli acquirenti competono per un'offerta che una sola azienda controlla in gran parte.
Fonti
3- 01Shortages of crucial chip packaging material threatens AI accelerator supplyEN
- 02d-Matrix Raptor 3D-DRAM Accelerator for Generative Inference at Hot Chips 2026EN
- 03Microsoft's Maia 200 AI Accelerator at Hot Chips 2026EN
Tutti i numeri e le citazioni di questo testo provengono dalle fonti elencate sotto.
I contenuti sono stati preparati dalla redazione con il supporto dell'IA.
Chiara Romano
Commenti
0- Nessun commento — sii il primo.